- برگه تقلب تجزیه و تحلیل بین بازار
- داستان بزرگداستان طولانی کوتاه آمدن
- پیپ چیست و چگونه آن را محاسبه کنیم؟
- Binance Super Prophet: تجارت را انتخاب کنید ، از 100 کیلو دلار جوایز برنده شوید
- معاملات آینده دائمی / قراردادهای مبادله دائمی چیست؟
- راهی برای کسب دلار در بازار فارکس
- ارکستر پرداخت خط جهانی
- یک پسر از ChatGPT استفاده می کند تا 100 دلار را به یک تجارت تبدیل کند و "هرچه بیشتر پول" را تبدیل کند. در اینجا 4 مرحله اول که AI Chatbot به او داد.
- مبادلات کالا: نحوه خرید محصولات با کیفیت با قیمت عمده فروشی
- چگونه تصمیم بگیریم چه موقع سود را در سهام خود رزرو کنید
آخرین مطالب
امکانات وب


اهداف یادگیری. پس از اتمام این فصل ، باید بتوانید: (1) بین سرمایه گذاری های افزایشی و مستقل تمایز قائل شوید.(2) درک کنید که چگونه هزینه ها و هزینه ها میزان استخراج بهینه خدمات را از سرمایه گذاری تعیین می کنند. و (3) درآمد و نرخ بازده سرمایه گذاری های افزایشی را پیدا کنید.
اهداف یادگیری. برای رسیدن به اهداف یادگیری خود ، باید اهداف زیر را تکمیل کنید:
- بیاموزید که چگونه بین سرمایه گذاری های افزایشی و مستقل تمایز قائل شوید.
- بیاموزید که چگونه ارزش انحلال و سرمایه گذاری یک سرمایه گذاری ثابت آن را تعیین می کند.
- بیاموزید که چگونه زمان سرمایه گذاری و هزینه های استفاده نرخ استخراج بهینه خدمات خود را تعیین می کند.
- بیاموزید که چگونه می توانید با پیدا کردن تغییرات در رسیدهای نقدی شرکت (CR) ، هزینه نقدی کالاهای فروخته شده (COG) ، هزینه های سربار نقدی (OE) و تغییر در حسابهای دارایی عملیاتی ، از سرمایه گذاری های افزایشی کمک کنید.
- نحوه استفاده از الگوهای اکسل را برای یافتن ارزش فعلی خالص (NPV) ، معادل سالیانه (AE) و نرخ بازده داخلی (IRR) که توسط سرمایه گذاری های افزایشی به دست می آیند ، بیاموزید.
معرفی
به دو نوع سرمایه گذاری فکر کنید. مورد اول یک سرمایه گذاری مستقل است-احتمالاً شامل سایر سرمایه گذاری های سرمایه گذاری و ورودی های غیر قابل اعتماد. نوع دوم سرمایه گذاری یک سرمایه افزایشی است. ما سرمایه گذاری های افزایشی را در نظر می گیریم که می خواهیم سرمایه گذاری را که بخشی از یک واحد تولید موجود است اضافه یا جایگزین کنیم. بنگاه هایی که خدمات را از DuRables استخراج می کنند ، به ویژه آنهایی که کاهش می یابد ، باید مدتی آنها را جایگزین یا مرمت کنند و تصمیم به این بستگی دارد که چه اتفاقی می افتد در تفاوت NPV جریان نقدی شرکت قبل و بعد از سرمایه گذاری افزایشی.
این که آیا ما در یک سرمایه گذاری افزایشی سرمایه گذاری می کنیم یا در یک سرمایه گذاری موجود ، از آن استفاده نمی کنیم بستگی به ثابت دارایی آن دارد. یک سرمایه گذاری ثابت یکی از مواردی است که از قبل متعلق به شرکت است و بعید است که از خدمات حذف شود. گلن جانسون شرایط مورد نیاز برای رفع یک سرمایه گذاری را توصیف کرد. یعنی اینکه ارزش کسب سرمایه گذاری (v0) و مقدار انحلال (v0انحلال) مقدار آن را در استفاده محدود کنید (v0استفاده کنید ). به عبارت دیگر ، یک سرمایه گذاری ثابت یا بعید است که از خدمات خارج شود اگر: V0انحلال
ما سهم جمعی دارایی های سرمایه شرکت را در طی یک دوره واحد به عنوان درآمد در صورت درآمد تعهدی (AIS) خلاصه می کنیم. سپس درآمد AIS را به عنوان درصد از دارایی های اولیه و سهام شرکت محاسبه می کنیم و نتایج را به عنوان بازده دارایی (ROA) گزارش می دهیم و به اقدامات سهام (ROE) باز می گردد.
برآورد درآمد AIS هیچ تلاشی برای یافتن سهم دارایی سرمایه واحد یا زیر مجموعه دارایی های شرکت نمی کند. با این حال ، جداسازی درآمد از یک دارایی سرمایه واحد و احتمالاً دارایی های پشتیبان آن دقیقاً همان کاری است که ما هنگام ساخت مدل های PV برای سرمایه گذاری های شرکت انجام می دهیم - ما سعی می کنیم بازده را از سرمایه گذاری (های) اضافه شده به واحد تولید یا شرکت جدا کنیم. در غیر این صورت ، چگونه می توانیم تصمیم بگیریم که در رقیب سرمایه گذاری کنیم یا نباشیم؟
با این حال ، ما وقتی سعی می کنیم بازده از یک سرمایه گذاری افزایشی را اندازه گیری کنیم ، با مشکل روبرو هستیم. مشکل این است که پاسخ بهینه شرکت به یک سرمایه گذاری جدید اغلب تغییر سطح دارایی ها و خدمات غیر قابل توجهی است که از سایر دوقلوها که توسط شرکت اداره می شود ، تغییر می دهد و شناسایی بخشی از تغییر خروجی ما می توانیم به سرمایه گذاری جدید نسبت به سرمایه گذاری جدید نسبت دهیم. تغییرات خروجی که باید به تغییرات در استفاده از سایر ورودی های به کار رفته توسط شرکت نسبت داده شود. این مشکل ، اندازه گیری سهم سرمایه گذاری های افزایشی ، بیشتر توجه ما را در این فصل به خود جلب می کند.
آنچه در زیر می آیددر آنچه در زیر آمده است ، ما توضیح می دهیم که چگونه می توان سرمایه گذاری های افزایشی را با استفاده از تجزیه و تحلیل بودجه بندی افزایشی تجزیه و تحلیل کرد. ما تجزیه و تحلیل سرمایه گذاری افزایشی را با استفاده از روشهای ریاضی ساده و تجزیه و تحلیل گرافیکی معرفی می کنیم. سپس ما تجزیه و تحلیل بودجه بندی افزایشی را با استفاده از مثال خدمات سبز و سفید نشان می دهیم و الگوی PV عمومی این کتاب که در پیوست فصل 8 شرح داده شده است.
اندازه گیری سهم از سرمایه گذاری های افزایشی
نمونه ای از یک سرمایه گذاری افزایشی. برای نشان دادن یک سرمایه گذاری افزایشی ، فرض کنید که مهد کودک با کیفیت HI (HQN) سرمایه گذاری در یک سیستم آبپاش را برای کاهش تقاضای خود برای کار فصلی در نظر می گیرد. HQN می پرسد: آیا سرمایه گذاری در سیستم جدید آبپاش بهزیستی مالی شرکت من را بهبود می بخشد؟
چگونه می توانیم در مقایسه با سرمایه گذاری های مستقل ، به سرمایه گذاری های افزایشی متفاوت نزدیک شویم؟یا به عنوان مثال ، چگونه می توانیم پیامدهای مالی سرمایه گذاری آبپاش و کاهش نیروی کار استخدام شده را اندازه گیری کنیم؟برای یافتن پاسخ: ما می یابیم که چه تغییراتی در درآمد و هزینه ها سرمایه گذاری می کند و سرمایه گذاری آبپاش و سرمایه گذاری استخدام شده برای HQN تولید می کند؟
ما می دانیم که سیستم جدید آبپاش به این معنی است که HQN می تواند وابستگی خود را به کارگران ساعتی به آب دادن گیاهان خود در طول فصل رشد کاهش دهد. علاوه بر این ، این تغییر در روشهای عملیاتی HQN به احتمال زیاد برای بسیاری از دوره ها در آینده ادامه خواهد یافت. برخی از هزینه های جدید ممکن است همراه با عملکرد و نگهداری سیستم جدید آبپاش همراه باشد ، اما احتمالاً این موارد بسیار کمتر از کاهش نیروی کار اجیر شده ناشی از سرمایه گذاری آبپاش است. هنوز مشخص نیست که چه تغییراتی در درآمد ناشی از اتخاذ یک سیستم آبیاری جدید خواهد بود. این ممکن است که کاهش در هزینه های عملیاتی به این معنی باشد که ممکن است برخی از گیاهان و درختچه های سودآور سودآور باشند زیرا هزینه های عملیاتی برای تولید آنها کمتر است.
از آنجا که عواقب تغییرات نیروی کار/استخدام شده به احتمال زیاد عواقب طولانی مدت خواهد داشت ، این مشکل را نمی توان با استفاده از یک ابزار مالی دوره ای مانند CFS تجزیه و تحلیل کرد. در عوض ، مشکل مستلزم آن است که ما از الگوهای مدل PV چند دوره استفاده کنیم. پاسخ هایی که می تواند توسط مدلهای PV ارائه شود عبارتند از: چگونه یک سرمایه گذاری افزایشی ساختار سرمایه شرکت را تغییر می دهد؟سرمایه گذاری افزایشی چگونه سهام شرکت را تغییر می دهد؟چگونه سرمایه گذاری افزایشی نرخ بازده داخلی دارایی ها و سهام شرکت را تغییر می دهد؟
کمک های سرمایه گذاری های موجود. فرض کنید که ما یک تابع سود π داریم که به درآمد و هزینه های مرتبط با یک کارخانه تولید سود مستقل که به عنوان F (x) توصیف شده است ، بستگی دارد که در آن متغیر x نشان دهنده دارایی و پیکربندی مسئولیت موجود شرکت است:

تجزیه و تحلیل شرکت به عنوان تابعی از دارایی فعلی و پیکربندی مسئولیت آن که به عنوان X در معادله (10. 1) توصیف شده است ، همان کاری است که ما هنگام ساخت صورتهای مالی هماهنگ (CFS) انجام می دهیم. نرخ بازده دارایی ها و حقوق صاحبان سهام و همچنین محاسبات نسبت دیگر ما همگی منعکس کننده وضعیت مالی فعلی بنگاه است. برای یافتن نرخ بازده دارایی یا حقوق صاحبان سهام ، معادله را با دارایی های آن یا برابری آن تقسیم می کنیم.
حال فرض کنید که ما می خواهیم تجزیه و تحلیل کنیم که چگونه سود به تغییر X پاسخ می دهد. با استفاده از نماد دلتا ، ∆ برای بازتاب تغییر ، ما تأثیر تغییر در X را بر سود می نویسیم:

آنچه ما توضیح دادیم یک سرمایه گذاری مستقل است که به ما امکان می دهد تا اثرات سود را در پاسخ به تغییر در X بررسی کنیم بدون اینکه نیاز به در نظر گرفتن تغییرات دیگر در بنگاه داشته باشیم. برای پیچیده تر کردن تجزیه و تحلیل ، فرض کنید که دارایی و پیکربندی مسئولیت شرکت توسط دو متغیر وابسته به هم x و y توصیف شده است به گونه ای که وقتی x را تغییر می دهیم ، برای به حداکثر رساندن سود ، باید Y را نیز تغییر دهیم. در واقع ، تصور کردن هرگونه تغییر در X که نیازی به تنظیم در ورودی های دیگر برای دستیابی به نتایج مفید نیست ، دشوار است.(اگر برای کاهش هزینه های نیروی کار یک آبپاش خریداری کنیم ، مطمئناً انتظار داریم هزینه های نیروی کار کاهش یابد). برای همزمان بودن x و y ، ما عملکرد سود را اینگونه می نویسیم:

از آنجا که x و y به هم وابسته هستند ، هرگونه تغییر در x نیز باید تغییر y را برای بهینه سازی سود شرکت خود در نظر بگیرد ، به طوری که برای تجزیه و تحلیل تغییر در سود ناشی از تغییر در x و y ، باید محاسبه کنیم:

معادله (10. 4) اساساً تجزیه و تحلیل افزایشی را توصیف می کند. در حساب تغییر در درآمد و هزینه های مرتبط با سرمایه گذاری های افزایشی به علاوه تغییر در هزینه ها و درآمد مرتبط با سایر متغیرهای ضروری برای عملکرد شرکت.
یک رویکرد گرافیکیاکنون نتایج قبلی را با استفاده از تجزیه و تحلیل گرافیکی آشنا برای دانشجویان اقتصاد خرد ارائه می دهیم. فرض کنید که یک شرکت با استفاده از ترکیبی از خدمات سرمایه و سایر ورودی های X و Y تولید خروجی را تولید می کند. ما ترکیبات خدمات سرمایه و سایر ورودی ها را که تولید یکسان را تولید می کنند ، نمودار می کنیم و نتیجه آن را isoquant (یعنی مقدار مشابه) می نامیم. در شکل 10. 1 ما دو سطح خروجی توسط isoquants q1 را نشان می دهیم ، و Q2 محدب به مبدأ کشیده می شود تا بازده حاشیه ای را نشان دهد.
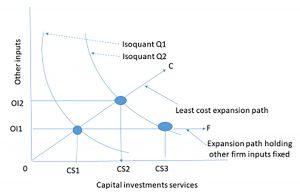
شکل 10. 1. ایزوکان
حال فرض کنید که این شرکت یک سرمایه گذاری افزایشی را در نظر می گیرد ، یک سرمایه گذاری که به شرکت امکان می دهد تا خدمات سرمایه خود را از CS1 به CS3 افزایش داده و از Q1 به Q2 افزایش یابد. در این حالت ، ما سطح ورودی های دیگر را در OI1 ثابت نگه می داریم. با این حال ، نظریه تولید اقتصادی می آموزد که افزایش تولید از Q1 تا Q2 که دارای ورودی های دیگر ثابت است ، ناکارآمد خواهد بود. درعوض ، این تئوری می آموزد که شرکت باید خدمات سرمایه و سایر ورودی ها را در امتداد کمترین هزینه AC که با هزینه های نسبی افزایش خدمات سرمایه از سرمایه گذاری جدید و سایر ورودی ها تعیین می کند ، افزایش دهد.
با افزایش تولید در طول کمترین هزینه AC ، شرکت می تواند خدمات سرمایه را از CS1 به CS2 افزایش دهد و مبلغی را که برای رسیدن به Q2 در هنگام ثابت بودن ورودی های دیگر لازم بود ، افزایش دهد. به عبارت دیگر ، افزایش استفاده از ورودی های دیگر به شرکت اجازه می دهد تا از خدمات سرمایه کمتری از سرمایه گذاری جدید در مقایسه با خدمات سرمایه مورد نیاز استفاده کند در صورت ثابت بودن ورودی های دیگر (CS2 - CS1)<(CS3 CS1) while still producing the same level of output. Furthermore, expanding other inputs and services from the new durable along the least cost expansion path assures us that the cost of increasing other inputs from OI1 to OI2 is more than offset by reducing the cost of capital services from (CS3 CS1) to (CS2 CS1).
کدام مسیر انبساط؟ما نشان داده ایم که آیا برای اندازه گیری هزینه های افزایش تولید در طول کمترین هزینه AC یا مسیر انبساط AF که سایر ورودی ها را در OI1 ثابت می کند ، بستگی به ماهیت هزینه های افزایش استفاده از ورودی های دیگر دارد. زمان یا استفادهاگر افزایش در ورودی های دیگر باعث می شود سرمایه گذاری بیشتر شود ، این افزایش بهره وری به سرمایه گذاری اعتبار می یابد. سرانجام ، اگر تغییرات را در طول مسیر کمترین هزینه اندازه گیری کنیم ، باید تشخیص دهیم که ما به یک سوال متفاوت پاسخ می دهیم از "بازده منحصر به فرد به یک سرمایه گذاری چالش برانگیز چیست؟"هنگام انجام تجزیه و تحلیل PV بر روی یک سرمایه گذاری مستقل ، ما می پرسیم: آیا سرمایه گذاری ارزش خالص فعلی مثبت (NPV) را کسب می کند-نسبت به PV که با نقدینگی مدافع قربانی می شود. در مقابل ، تجزیه و تحلیل سرمایه گذاری افزایشی می پرسد: آیا این تغییر در ساختار سرمایه شرکت و استفاده از سایر ورودی ها کارآمدتر و سودآورتر از قبل از تغییر است؟
این یک مسئله حل و فصل نشده نیست که آیا هزینه افزایش تولید در طول کمترین هزینه AC یا مسیر انبساط AF را که سایر ورودی ها را در OI1 ثابت می کند ، اندازه گیری کنیم. ما از طرف اندازه گیری افزایش تولید ناشی از افزایش خدمات بادوام و سایر ورودی ها پایین می آییم زیرا این همان کاری است که شرکت انجام می دهد. اگر افزایش خدمات بادوام باعث می شود ورودی های دیگر تولید شوند ، پس چرا سهم آنها را به همراه خدمات افزایش یافته با دوام درج نمی کنیم؟
با این حال ، اگر تغییرات را در طول مسیر کمترین هزینه اندازه گیری کنیم ، باید تشخیص دهیم که ما به یک سوال متفاوت پاسخ می دهیم از "بازده منحصر به فرد به یک سرمایه گذاری چالش برانگیز چیست؟"می خواهیم هنگام انجام تجزیه و تحلیل PV بر روی یک سرمایه گذاری مستقل ، آیا این سرمایه گذاری دارای بازده ارزش فعلی مثبت است-نسبت به ارزش فعلی که با نقدینگی مدافع قربانی می شود. در مقابل ، رویکرد افزایشی می پرسد: آیا این تغییر در ساختار سرمایه شرکت و استفاده از ورودی های دیگر کارآمدتر و سودآورتر از قبل از تغییر است؟
برای تأکید بر چالش های اندازه گیری سهم سرمایه گذاری های افزایشی ، نوع سرمایه گذاری قیچی را در نظر بگیرید. تنها با یک تیغه قیچی ، برش زیادی رخ نمی دهد. یک تیغه را به یک تیغه موجود اضافه کنید و خروجی قیچی به حالت عادی باز می گردد. افزایش تولید قیچی به این دلیل بود که ما استفاده از هر دو تیغه را تغییر دادیم. و تصمیم به اضافه کردن تیغه دوم بر اساس تغییر خروجی با استفاده از یک تیغه قیچی به دو گرفته می شود و تغییر در خروجی باید به هر دو آنها نسبت داده شود. اگر ما سهم تیغه دوم را که اولین تیغه را بیکار نگه می دارد ، تجزیه و تحلیل کنیم ، خروجی در صفر باقی می ماند. آیا این عادلانه است که به تیغه دوم کمک های تیغه اول را نسبت دهد؟بله ، اگر کسی با سرمایه گذاری در تیغه اول به عنوان هزینه غرق شده رفتار کند و برای پاسخ به این سوال مهم نیست. از طرف دیگر ، هنگامی که یک تیغه دوم اضافه می کند ، میزان استخراج سرویس از تیغه اول افزایش می یابد. بخشی از افزایش یافته باید به افزایش خدمات ارائه شده توسط تیغه اول نسبت داده شود. مثال قیچی یک مورد شدید است. با این حال ، در صورت ثابت نگه داشتن همه ورودی های دیگر ، دشواری استفاده از رویکرد افزایشی را نشان می دهد.
میزان استخراج خدمات بهینه از سرمایه گذاری های مستقل و افزایشی
هنگام تجزیه و تحلیل مشکلات سرمایه گذاری افزایشی ، اغلب فرض می کنیم که سرمایه گذاری مورد تجزیه و تحلیل خدمات با نرخ بهینه خود ارائه می دهد. یافتن نرخ بهینه استخراج خدمات برای سرمایه گذاری های سرمایه پیچیده است و ما اغلب برای یافتن این نرخ های بهینه از برنامه های رایانه ای پیچیده استفاده می کنیم. با این وجود ، درک این نکته مهم است که چه چیزی نرخ استخراج خدمات بهینه را تعیین می کند ، حتی اگر تمرکز تحلیل ما بر درآمد و نرخ بازده سرمایه گذاری باشد.
برای روشن شدن ، هنگامی که ما در مورد هزینه استخراج خدمات از سرمایه گذاری خود بحث می کنیم ، ما تغییر در ارزش نجات آن ، هزینه استفاده از سایر ورودی های غیرقابل تحمل و تغییر در ارزش سایر سرمایه گذاری های سرمایه ای را که خدمات آنها از سرمایه گذاری ما پشتیبانی می کند ، درج می کنیم. همانطور که معلوم است ، هزینه های استفاده از یک سرمایه گذاری در یک دوره مطابق با دسته هایی است که قبلاً در الگوهای PV ما مشخص شده است. هزینه استفاده از ورودی های غیر قابل استفاده به عنوان هزینه های نقدی کالاهای فروخته شده (COG) است. هزینه استخراج خدمات سرمایه گذاری سرمایه که بیشتر به گذر زمان بستگی دارد ، ما به عنوان هزینه های سربار نقدی (OE) اندازه گیری می کنیم. هزینه برابر با تغییر در ارزش انحلال سرمایه گذاری ما به عنوان استهلاک (DEP) اندازه گیری می کنیم و بیشتر اوقات فرض می کنیم که این نرخ استهلاک با گذشت زمان تعیین می شود.
نرخ استخراج خدمات هنگامی که هزینه استفاده از سرمایه گذاری بیشتر به گذر زمان بستگی دارد. به عنوان مثال ، سرمایه گذاری را در نظر بگیرید که هزینه استفاده از آن بیشتر به گذر زمان مانند یک مرکز ذخیره سازی بستگی دارد. به عنوان مثال ، سقف زمان محدودی دارد که در طی آن می تواند خدمات را ارائه دهد. این به سادگی با گذشت زمان از بین می رود. در مورد سایر قسمت های ساختمان از جمله سطوح نقاشی شده ، کف و سایر ویژگی های ساختمان نیز همین مسئله صادق است. در حالی که ممکن است هزینه های مهمی در رابطه با گرمایش ، تهویه و تهویه مطبوع وجود داشته باشد ، این هزینه ها بیشتر به عبور از زمان و شرایط آب و هوایی بستگی دارد تا تعداد موارد ذخیره شده یا فعالیتی که در ساختمان رخ می دهد. سرانجام ، سرمایه گذاری در ساختمانها معمولاً ثابت می شود زیرا مقدار انحلال آنها اغلب کم است. استفاده از یک ساختمان مستلزم آن است که مالک جدید به سایت ساختمان نقل مکان کند. بنابراین ، ثابت بودن مکان نقدینگی سرمایه گذاری را کاهش می دهد و به ثابت بودن آن در سبد سرمایه گذاری شرکت کمک می کند.
بنابراین ، استفاده بهینه از سرمایه گذاری که هزینه های آن بیشتر به عبور زمان بستگی دارد چیست؟از آنجا که هزینه استفاده حاشیه آن معمولاً کم است ، در صورتی که سرمایه گذاری برخی از سهم مثبت به شرکت داشته باشد ، استفاده بهینه آنها حداکثر ظرفیت آنها است. برای سرمایه گذاری هایی که هزینه های استفاده آنها بیشتر به گذر زمان بستگی دارد ، ما به احتمال زیاد هنگام اضافه کردن یک سرمایه گذاری افزایشی به شرکت ، استفاده از آنها را تغییر نمی دهیم ، مگر اینکه قبل از سرمایه گذاری افزایشی آنها را با کمتر از ظرفیت کامل کار کنیم.
نرخ استخراج خدمات هنگامی که هزینه استفاده از یک سرمایه گذاری بیشتر به استفاده از آن بستگی دارد. نوع دیگری از سرمایه گذاری را در نظر بگیرید که هزینه های استفاده آنها بیشتر به خدمات ارائه شده توسط سایر سرمایه گذاری های سرمایه ، از جمله هزینه های نگهداری و ورودی های غیر قابل اعتماد بستگی دارد. موتورهای الکتریکی یا تجهیزات بنزینی هزینه های خود را برای استخراج خدمات وابسته به هزینه استفاده از ورودی ها و خدمات غیر قابل تحمل از سایر دوام ها دارند.
بنابراین ، چه چیزی نرخ بهینه استخراج خدمات را از سرمایه گذاری هایی که هزینه آنها بیشتر به استفاده و سایر ورودی ها بستگی دارد ، تعیین می کند؟نرخ بهینه استخراج خدمات بیشتر به هزینه های استفاده حاشیه بستگی دارد. علاوه بر این ، ما انتظار داریم که هنگام افزودن سرمایه گذاری های افزایشی به بنگاه که این هزینه های استفاده حاشیه ای را تغییر می دهد ، نرخ استخراج خدمات تغییر کند. درمجموع ، سرمایه گذاری هایی که هزینه آنها بیشتر به استفاده از آنها بستگی دارد ، می یابد که استفاده بهینه آنها ثابت نیست و نه با حداکثر ظرفیت آنها.
هزینه فرصتتمام سرمایه گذاری هایی که برای یک دوره یا بیشتر هزینه های فرصت را ارائه می دهند برابر با IRR مدافع ارزش سرمایه گذاری در ابتدای دوره است. ما وقتی یک سرمایه گذاری مدافع را فدا می کنیم ، هزینه ای را برای به کار بردن یک چالش برانگیز انجام می دهیم. ما این هزینه ها را هنگام تخفیف هزینه های آینده و بازده به ارزش فعلی آنها حساب می کنیم.
پس چه آموخته ایم؟ما آموخته ایم که نرخ بهینه استخراج خدمات از دوام به ماهیت هزینه ها (و بازده) بستگی دارد. اگر هزینه ها با استفاده متفاوت باشد ، هزینه حاشیه ای و بازده حاشیه ای نقش مهمی در تعیین استفاده بهینه از دوام در کوتاه مدت دارد. اگر هزینه ها بیشتر وابسته به زمان باشد ، در کوتاه مدت نرخ استخراج بهینه بهینه با دوام حداکثر آن است اگر هر واحد خدمات ارزش را ارائه دهد. با این حال ، در دراز مدت ، هر دو زمان و استفاده از هزینه و تعیین اینکه آیا شرکت سرمایه گذاری می کند یا از دوام سرمایه گذاری می کند یا خیر.
سرمایه گذاری های افزایشی و همگن اندازه
ما قبلاً مشخص کردیم که مقایسه دو سرمایه گذاری چالش برانگیز با اندازه های مختلف اولیه و دوره ای می تواند ارزش فعلی خالص (NPV) و نرخ داخلی بازده (IRR) را ایجاد کند. تجزیه و تحلیل افزایشی همگن بودن شرایط اندازه را نقض می کند و می تواند رتبه بندی NPV و IRR متناقض را ایجاد کند. موارد زیر را در نظر بگیرید.
فرض کنید یک شرکت کوچک دارای عملکرد سود π (x ، y) است که x و y دارایی های موجود شرکت (ورودی) را نشان می دهند. فرض کنید که شرکت در حال بررسی یک سرمایه گذاری افزایشی به گونه ای است که عملکرد سود جدید π (x + ∆ x ، y + ∆ y) خواهد بود. برای تصمیم گیری در مورد تعهد به سرمایه گذاری افزایشی یا خیر ، شرکت گزینه های زیر را دارد: مقایسه (1) سهم سرمایه گذاری افزایشی [π (x + ∆ x ، y + ∆ y) - π (x ، y)] در مقابل (2) مقایسه سود کل شرکت قبل از سرمایه گذاری افزایشی π (x ، y) و بعد از سرمایه گذاری افزایشی: π (x + ∆ x ، y + ∆ y). یک مثال به شرح زیر است.
یک شرکت با سرمایه گذاری اولیه 1000 دلار انتظار داشته باشد که انتظار می رود جریان نقدی را برای دوره های بعدی 750 دلار و 500 دلار تولید کند. این شرکت در حال بررسی سرمایه گذاری افزایشی 100 دلار است که انتظار می رود به ترتیب برای دو دوره بعدی 64 دلار و 51 دلار تغییر افزایشی در جریان پول ایجاد کند. کل جریان نقدی پس از سرمایه گذاری افزایشی برای دو دوره بعدی 750 دلار + 64 دلار = 814 دلار و 500 دلار + 51 دلار = 551 دلار است.
با فرض اینکه IRR مدافع 8 ٪ باشد ، ما IRR و NPV را برای سرمایه گذاری افزایشی با IRR و NPV برای سود شرکت قبل و بعد از سرمایه گذاری افزایشی مقایسه می کنیم. در ابتدا ، ممکن است نتیجه بگیرد که این دو رویکرد باید رتبه های یکسان را تولید کنند. آنها نمی کننداز آنجا که آنها همگن بودن شرایط اندازه را نقض می کنند ، مقایسه اختلاف جریان نقدی در مقابل جریان نقدی کل شرکت قبل و بعد از سرمایه گذاری ، آنها نیازی به رتبه بندی مداوم ندارند و جدول 10. 1 نشان می دهد.
جدول 10. 1. مقایسه NPV در مقابل رتبه بندی IRR برای یک سرمایه گذاری افزایشی
| سرمایه گذاری افزایشی جریان نقدی | سرمایه گذاری سرمایه گذاری قبل از سرمایه گذاری افزایشی | سرمایه گذاری سرمایه گذاری پس از سرمایه گذاری افزایشی | |
| میزان | 100 دلار | 1000 دلار | 1000 دلار |
| R1 | 64 دلار | 750 دلار | 814 دلار |
| R2 | 51 دلار | 500 دلار | 551 دلار |
| npv @ r = 8 ٪ (رتبه بندی) | 2. 98 دلار (سرمایه گذاری) | 123. 11 دلار (2) | 126. 10 دلار (1) |
| npv @ r = 12 ٪ (رتبه بندی) | -2. 20 دلار (سرمایه گذاری نکنید) | 68. 24 دلار (1) | 66. 04 دلار (2) |
| IRR (رتبه بندی) | 10. 26 ٪ (اگر r = 8 ٪ سرمایه گذاری کنید ؛ اگر r = 12 ٪ سرمایه گذاری نکنید) | 17. 54 ٪ (1) | 16. 86 ٪ (2) |
درس از جدول 10. 1 این است. تجزیه و تحلیل سرمایه گذاری افزایشی توصیه می کند اگر IRR Defender 8 ٪ باشد زیرا از IRR 10. 26 ٪ بیشتر است و NPV مثبت 2. 98 دلار تولید می کند. تجزیه و تحلیل سرمایه گذاری افزایشی توصیه می کند اگر IRR مدافع 12 ٪ باشد ، سرمایه گذاری نکنید زیرا کمتر از IRR 10. 26 ٪ است و NPV منفی از 2،20 دلار تولید می کند. در مقابل ، مقایسه NPV های کل شرکت و IRR قبل و بعد از سرمایه گذاری ، معیار NPV توصیه می کند سرمایه گذاری برای IRR 8 ٪ مدافع را انجام دهد اما اگر IRR مدافع 12 ٪ باشد. بر اساس معیار IRR ، مقایسه کل شرکت در برابر سرمایه گذاری توصیه می کند. به طور خلاصه ، معیار NPV با استفاده از بودجه بندی افزایشی و مقایسه کل شرکت ، توصیه مداوم را ارائه می دهد. در صورتی که IRR مدافع 8 ٪ باشد ، توصیه های مداوم و کامل شرکت IRR توصیه های مداوم را ارائه می دهد اما توصیه متناقض IRR مدافع 12 ٪ است. مقایسه کل شرکت قبل و بعد از سرمایه گذاری افزایشی بر اساس IRR های آنها به طور واضح توصیه نمی کند که سرمایه گذاری نکند: IRR برای سرمایه گذاری نکردن 17. 54 ٪ و بیشتر از IRR برای سرمایه گذاری 16. 88 ٪ است.
ما می توانیم IRR و NPV مداوم را تولید کنیم اگر برای اندازه تنظیم کنیم - ما را واگذار می کنیم که سرمایه گذاری ها را با همان اندازه مقایسه می کنیم. با سرمایه گذاری اختلافات در اندازه سرمایه گذاری افزایشی و کل سرمایه گذاری های شرکت در IRR مدافع 8 ٪ یا 12 ٪ ، ما به همگن اندازه می رسیم. هنگامی که ما این کار را انجام می دهیم ، ما برای سرمایه گذاری های افزایشی یک ضرر ایجاد می کنیم زیرا بازده شرکت را بیشتر از بازده مدافع نادیده می گیرد و در عوض تمام تفاوت بین سرمایه گذاری افزایشی را فرض می کند و کل شرکت نرخ تخفیف را کسب می کند. برای نشان دادن ، در جدول 10. 2 روش افزایشی و رویکرد کل شرکت را برای اختلاف اندازه با نرخ تخفیف 8 ٪ و 12 ٪ مقایسه می کنیم.
جدول 10. 2. مقایسه NPV در مقابل رتبه بندی IRR برای یک سرمایه گذاری افزایشی پس از تنظیم اختلاف اندازه با فرض اینکه IRR مدافع 8 ٪ است
| سرمایه گذاری افزایشی جریان نقدی | سرمایه گذاری سرمایه گذاری قبل از سرمایه گذاری افزایشی | سرمایه گذاری سرمایه گذاری پس از سرمایه گذاری افزایشی | |
| میزان | 100 دلار | 1000 دلار | 1000 دلار |
| R1 | $0 | 750 دلار | 814 دلار |
| R2 | 1،287 دلار | 500 دلار | 551 دلار |
| npv @ r = 8 ٪ (رتبه بندی) | 2. 98 دلار (سرمایه گذاری) | 123 دلار (2) | 126 دلار (1) |
| IRR (رتبه بندی) | 8. 15 ٪ (سرمایه گذاری) | 13. 88 ٪ (2) | 14. 02 ٪ (1) |
برای نرخ تخفیف سرمایه گذاری 8 ٪ و اندازه مساوی ، مقایسه های افزایشی و کل شرکت نتایج مداوم را به همراه می آورد.
جدول 10. 3. مقایسه NPV در مقابل رتبه بندی IRR برای یک سرمایه گذاری افزایشی پس از تنظیم اختلاف اندازه با فرض اینکه IRR مدافع 12 ٪ است
| سرمایه گذاری افزایشی جریان نقدی | سرمایه گذاری سرمایه گذاری قبل از سرمایه گذاری افزایشی | سرمایه گذاری سرمایه گذاری پس از سرمایه گذاری افزایشی | |
| میزان | 100 دلار | 1000 دلار | 1000 دلار |
| R1 | $0 | 750 دلار | 814 دلار |
| R2 | 1،377. 08 دلار | 1،465. 44 دلار | 1،462. 68 دلار |
| npv @ r = 8 ٪ (رتبه بندی) | -2. 20 دلار (سرمایه گذاری نکنید) | 68. 24 دلار (1) | 66. 04 دلار (2) |
| IRR (رتبه بندی) | 11. 89 ٪ (سرمایه گذاری نکنید) | 15. 42 ٪ (1) | 15. 31 ٪ (2) |
برای نرخ تخفیف 12 ٪ و سرمایه گذاری در اندازه مساوی ، مقایسه های افزایشی و کل شرکت نتایج مداوم را به همراه دارد.
پس چه آموخته ایم؟ما آموخته ایم که بدون تنظیم اختلاف اندازه ، IRR و NPV ممکن است هنگام مقایسه قبل و بعد از تجزیه و تحلیل سرمایه گذاری افزایشی ، نتایج رتبه بندی متناقض ایجاد کنند. تنظیم برای تفاوت های اندازه ، رتبه بندی های مداوم را ایجاد می کند. با این حال ، توجه به این نکته حائز اهمیت است که آیا سرمایه گذاری افزایشی یا خیر ، به نرخ تخفیف بستگی دارد. نرخ تخفیف 8 ٪ منجر به تصمیم سرمایه گذاری می شود. نرخ تخفیف 12 ٪ منجر به تصمیم گیری نشده است.
رتبه بندی دو سرمایه گذاری با استفاده از اختلافات. تجزیه و تحلیل بودجه بندی افزایشی منجر به یک سوال کلی تر می شود. در برخی موارد ، محققان کاربردی با یافتن NPV یا IRR تفاوت آنها ، دو سرمایه گذاری چالش برانگیز را مقایسه می کنند. مشکلی که ما فقط نشان دادیم این است. اگر همگن بودن نیاز به اندازه را نقض کنیم ، رتبه بندی NPV و IRR ممکن است هنگام مقایسه اختلاف جریان نقدی دو سرمایه گذاری در مقابل رتبه های سرمایه گذاری کل شرکت ها متناقض باشد. به عبارت دیگر ، IRR و رتبه بندی NPV سرمایه گذاری A و B ممکن است با سرمایه گذاری A-B بدون ایجاد تنظیم اندازه مناسب مغایر باشد.
بنابراین چرا برخی از سرمایه گذاران سرمایه گذاری های افزایشی را انجام می دهند؟پاسخ همان روشی است که ما برای توجیه روش بازپرداخت برای رتبه بندی سرمایه گذاری استفاده کردیم. درک می شود که داده های کمتری نسبت به حل جریان پول کل یک شرکت قبل و بعد از یک سرمایه گذاری افزایشی خواستار هستند زیرا اثرات مستقل لازم نیست در نظر گرفته شود.
پس چه آموخته ایم؟ما آموخته ایم که تجزیه و تحلیل افزایشی و مقایسه کل شرکت ممکن است رتبه های متناقضی ایجاد کند. در صورت انجام بودجه بندی افزایشی و مقایسه اختلافات سرمایه گذاری ، ما به طور کلی به مدیران مالی توصیه می کنیم که از NPV استفاده کنند زیرا یکی از همان رتبه بندی ها را بدست می آورد که یکی از آنها با استفاده از مقایسه های کل شرکت NPV بدست می آید. یک توجیه برای این رویکرد این است که یک سرمایه گذاری افزایشی به طور کلی یک سرمایه گذاری مقیاس پذیر نیست ، در غیر این صورت افزایشی نخواهد بود.
خدمات سبز و سفید: یک سرمایه گذاری مستقل
LON در نظر دارد سرمایه گذاری در یک تجارت مراقبت از چمن و برف را که نیاز به خرید مزارع چمن ، دمنده برفی و سایر تجهیزات دارد ، سرمایه گذاری کند. لون قصد دارد خدمات تجاری خود را سبز و سفید (GWS) نامگذاری کند. فرض کنید که لون شما را استخدام کرده است تا به او توصیه کنید که آیا او باید در تجارت سرمایه گذاری کند. برای حل مشکل سرمایه گذاری LON ، شما قصد دارید معادله (A8. 1) را که در اینجا به عنوان معادله (10. 5) در زیر تکرار شده است ، حل کنید:
> <[1 + IRR^E(1 - T)]^n>end end](https://openbooks.lib.msu.edu/app/uploads/quicklatex/quicklatex.com-b9243c95d51ae0ed5999f04a544a1ef8_l3.png)
معادله (10. 5) یک معادله NPV تعمیم یافته است که به عنوان پایه ای برای الگوی PV که در این بخش استفاده می شود استفاده می شود. با تعیین بدهی به صفر ، با استفاده از نرخ مالیات برای دارایی ها و IRR مدافع برای بازپرداخت دارایی ها - ما می توانیم NPV و IRR را برای دارایی پیدا کنیم. با توجه به بدهی ، با استفاده از نرخ مالیات برای حقوق صاحبان سهام و IRR مدافع برای بازپرداخت سهام خود - ما می توانیم NPV و IRR را برای سهام پیدا کنیم. ما می توانیم با تنظیم NPV ها برابر با صفر ، IRR را حل کنیم. ما نحوه عملیاتی کردن معادله (10. 5) را با استفاده از الگوی PV شرح داده شده در پایان فصل 8 با حل سرمایه گذاری LON در GWS نشان می دهیم.
برای تکمیل الگوی PV مربوط به معادله (10. 5) LON اطلاعات را ارائه می دهد.
کسب و استهلاک. LON تخمین می زند سرمایه گذاری اولیه برای GWS 40،000 دلار هزینه خواهد داشت. ما این تعداد را در سلول B4 وارد می کنیم. از آنجا که تمرکز روی بازگشت به دارایی ها است ، ما سطح بدهی را نادیده می گیریم و ستون C را برابر با صفر می گذارد. این تجهیزات در کلاس استهلاک 3 ساله MACR (25 ٪ ، 37. 5 ٪ ، 25 ٪ و 12. 50 ٪) قرار می گیرند. ما استهلاک را با ضرب نرخ کلاس 3 ساله MACR (25 ٪ ، 37. 5 ٪ ، 25 ٪ و 12. 5 ٪) برابر ارزش حساب های سرمایه برابر با 40،000 دلار محاسبه می کنیم. استهلاک (40،000 $ 25 25 ٪) = 10،000 دلار در سال اول ؛40،000 x 37. 5 ٪ = 15،000 دلار در سال دو ، 40،000 $ 25 25 ٪ = 10،000 دلار در سال سه و 40،000 $ 12. 5 ٪ = 5،000 دلار در سال چهار. استهلاک در هر سال در ستون F. ثبت شده است. ارزش کتاب سرمایه گذاری برابر است با قیمت اولیه خرید ، استهلاک کمتر انباشته در ستون E. ثبت می شود تا ساده شود ، ما ارزش انحلال شده از سرمایه گذاری برابر با ارزش کتاب آن را تعیین می کنیم و نتایج را در ستون D. گزارش می دهیم.
درآمد و هزینه های عملیاتی. لون تشخیص می دهد که همه مشتریان وی هنگام ارائه آنها هزینه خدمات وی را پرداخت نمی کنند. در نتیجه ، او انتظار دارد که حساب های دریافتنی (AR) در پایان سال اول فعالیت خود برابر با 1000 دلار باشد ، در پایان سال دو به 1200 دلار رشد کند ، در پایان سال سه به 800 دلار کاهش یابد و کاهش یابدبه 400 دلار در پایان سال چهار. مانده مانده 400 دلاری در پایان سال چهار ، او انتظار دارد هنگام فروش تجارت خود ، نقدینگی کند. انتظار می رود موجودی (Inv) با صفر برابر باشد. مجموع مانده حساب عملیاتی دارایی (AR + Inv) در ستون G گزارش شده است.
LON قصد دارد 40 دلار برای هر سرویس برای مراقبت از چمن و برداشتن برف شارژ کند. وی تخمین می زند که هزینه های وی (نیروی کار ، سوخت ، اصلی) به طور متوسط 18 دلار در هر سرویس خواهد بود. LON تعداد خدمات را برای چهار سال آینده به 500 سال در سال اول ، 750 در سال دو ، 900 در سال سه و 1000 در سال چهارم می پردازد. برای یافتن فروش ، تعداد خدمات در سال را با قیمت پرداخت شده برای هر سرویس ضرب می کنیم. ما می دانیم که فروش برابر 40 دلار 500 = 20،000 دلار در سال اول است. 40 x 750 $ = 30،000 دلار به علاوه 200 دلار درآمد متفرقه در سال دو (30،200 دلار) ؛40 $ 900 900 = 36،000 دلار به علاوه 600 دلار درآمد متفرقه در سال سه (36،600 دلار) ؛و 40 $ 1000 = 40،000 دلار کمتر از 400 دلار تخفیف تبلیغاتی در سال چهار (39،600 دلار). ما فروش را در ستون H گزارش می دهیم.
ما فروش را برای یافتن رسیدهای نقدی با حسابداری برای تغییر در (AR+ Inv) تنظیم می کنیم و نتایج را به عنوان دریافت نقدی (CR) در ستون اول گزارش می دهیم. در سال یک AR 1000 دلار افزایش یافت. در نتیجه ، فروش مساوی CR 20،000 دلار کمتر از 1000 دلار در AR یا 19000 دلار افزایش می یابد. در سال دو AR 200 دلار افزایش یافته است به طوری که فروش برابر با 30،000 دلار کمتر از 200 دلار در AR یا 29. 800 دلار افزایش یافته است. در سال سوم ، AR با 400 دلار کاهش یافت ، بنابراین CR از 36،000 دلار بیشتر از 400 دلار: 36،000 دلار + 400 دلار برابر با 36400 دلار بود. سرانجام ، در پایان سال چهارم ، سال گذشته لون قصد دارد تجارت خود را اداره کند ، او انتظار دارد که AR به 400 دلار افزایش CR با 400 دلار به 4،400 دلار کاهش یابد. سرانجام ، تعادل 400 دلاری باقیمانده Cr Lon در هنگام فروش تجارت.
ما فرض می کنیم که مبلغ حسابهای عملیاتی با مسئولیت برجسته ، قابل پرداخت حساب (AL) و بدهی های جمع آوری شده (AL) برابر با صفر است و نتایج را در ستون J. گزارش می دهیم. ما با ضرب تعداد خدمات ارائه شده برای ارائه یک واحد خدمات ، COG ها را می یابیم. وادما می دانیم که آنها در سال اول برابر 18 500 500 = 9000 دلار هستند. 18 x 750 $ = 13،500 دلار در سال دو ؛18 x 900 $ = 16،200 دلار در سال سه و 40 $ 1000 = 18،000 دلار در سال چهار. ما هزینه ها را در ستون K. گزارش می دهیم و از آنجا که هیچ تغییری در حساب عملیاتی وجود ندارد ، هزینه های نقدی هزینه های برابر در ستون L. گزارش شده است که هزینه های بهره گزارش شده در بدهی مساوی ستون M در ابتدای دوره متوسط نرخ بهره. از آنجا که تمرکز ما بر روی درآمد و نرخ بازده سهام عدالت ، بدهی را صفر می کنیم و در نتیجه هزینه های بهره صفر است.
پس انداز مالیات استهلاک. پس انداز مالیاتی از استهلاک ثبت شده در ستون N برابر استهلاک ثبت شده در ستون F برابر با میانگین نرخ مالیات. ستون O جریان نقدی سالانه برابر با رسیدهای نقدی (ستون I) ، هزینه های نقدی کمتر (ستون L) ، منهای هزینه بهره (ستون M) که مبلغ آن توسط یک منهای متوسط نرخ مالیات ضرب می شود ، به علاوه پس انداز مالیات استهلاک (ستون N)، به علاوه تغییر در بدهی های برجسته (∆Column C).
مقادیر انحلال. ما مقدار نقدینگی پس از مالیات حساب های عملیاتی دارایی (ستون P) ، ارزش نقدینگی پس از مالیات حساب های عملیاتی مسئولیت (ستون Q) و تفاوت پس از مالیات بین بازار و ارزش کتاب دارایی های سرمایه (ستون R) را می یابیم. وادسرانجام ، ما جریان های نقدی را از انحلال و جریان نقدی در دوره آخر (ستون S) جمع می کنیم.
سایر متغیرهای اگزوژن. ما IRR مدافع را در مورد دارایی ها ، میانگین نرخ مالیات و میانگین نرخ بهره در جدول 10. 4 زیر گزارش می کنیم:
جدول 10. 4. متغیرهای دارایی خدمات سبز و سفید (GWS): IRR A Defender ، میانگین نرخ مالیات ، نرخ تخفیف پس از مالیات و میانگین نرخ بهره در بدهی.
| A | B | |
| 1 | r | 0. 05 |
| 2 | T | 0.2 |
| 3 | R (1-T) | 0. 04 |
| 4 | نرخ بهره متوسط | 0. 06 |
برای ساده سازی ، فرض می کنیم که نرخ مالیات حاشیه ای لون و نرخ مالیات سود سرمایه هر دو برابر 20 ٪ است. لون همچنین فرض می کند که IRR قبل از مالیات سرمایه گذاری مدافع برابر 5 ٪ است. در نتیجه ، IRR پس از مالیات سرمایه گذاری مدافع 4 ٪ است. میانگین نرخ بهره (در این مورد به دلیل تمرکز روی دارایی ها مرتبط نیست) 6 ٪ است.
محاسبات NPV ، AE و IRR. نورد NPV ، IRR و AE برابر با مقادیر آنها محاسبه می شود که گویی این اصطلاح در هر سال به پایان می رسد. لون فرض می کند که وی به مدت چهار سال GCS را اداره می کند. او ممکن است سؤال کرده باشد: زندگی بهینه GCS چیست؟برای پاسخ به سؤال بهینه زندگی ، باید ارزشهای NPV و AE سالانه یا نورد را پیدا کنیم. در این حالت ، لون صحیح است ، چهار سال به یک ، دو یا سه سال کار ترجیح داده می شود. Rolling NPV گزارش شده در ستون N از NPV منفی (769 دلار) افزایش یافته است اگر او یک سال تجارت را به NPV 16412 دلار در صورتی که به مدت چهار سال فعالیت خود را انجام می داد ، به NPV 16412 دلار برساند. در همین حال AE های نورد از یک منفی (800 دلار) به 4521 دلار مثبت افزایش می یابد در حالی که IRR های نورد از 2 ٪ به 18. 67 ٪ افزایش می یابد.
پرسش و پاسخ بورس...
ما را در سایت پرسش و پاسخ بورس دنبال می کنید
برچسب :
نویسنده : ماندانا اصلانی
بازدید : <-PostHit->
خبرنامه
