- برگه تقلب تجزیه و تحلیل بین بازار
- داستان بزرگداستان طولانی کوتاه آمدن
- پیپ چیست و چگونه آن را محاسبه کنیم؟
- Binance Super Prophet: تجارت را انتخاب کنید ، از 100 کیلو دلار جوایز برنده شوید
- معاملات آینده دائمی / قراردادهای مبادله دائمی چیست؟
- راهی برای کسب دلار در بازار فارکس
- ارکستر پرداخت خط جهانی
- یک پسر از ChatGPT استفاده می کند تا 100 دلار را به یک تجارت تبدیل کند و "هرچه بیشتر پول" را تبدیل کند. در اینجا 4 مرحله اول که AI Chatbot به او داد.
- مبادلات کالا: نحوه خرید محصولات با کیفیت با قیمت عمده فروشی
- چگونه تصمیم بگیریم چه موقع سود را در سهام خود رزرو کنید
آخرین مطالب
امکانات وب


درآمد جمع شده درآمدی است که به رسمیت شناخته می شود اما هنوز تحقق نیافته است. به عبارت دیگر ، این درآمد به دست آمده و به رسمیت شناخته شده توسط شغلی است که هنوز فاکتور برای مشتری صورتحساب نشده است. همچنین به عنوان درآمد Uncried شناخته می شود.
درآمد جمع شده بخشی از حسابداری تعهدی است. همانطور که توسط اصول حسابداری به طور کلی پذیرفته شده (GAAP) مشخص شده است ، هنگامی که یک تعهد عملکرد توسط طرف عملکرد برآورده می شود ، درآمد جمع شده به رسمیت شناخته می شود. به عنوان مثال ، درآمد هنگامی که مشتری یک کالای خوب را در اختیار داشته باشد یا در هنگام ارائه خدمات ، صرف نظر از پرداخت پول نقد در آن زمان ، به رسمیت شناخته می شود.
حسابداری تعهدی عمدتا از دو اصل تشکیل شده است:
اصل تشخیص درآمد: درآمد باید در دوره حسابداری هنگام تحقق و به دست آوردن درآمد. درآمد فقط پس از ارائه محصول یا خدمات بدست می آید.
اصل تطبیق: هزینه ها باید در همان دوره حسابداری به عنوان درآمد که به آنها کمک کرده اند ثبت شود. به عبارت ساده ، هزینه ها با درآمد "همسان" هستند.
چه زمانی درآمد تعدیل شده رخ می دهد؟
در صورت عدم تطابق بین زمان پرداخت و کالاها و خدمات مرتبط با تحویل ، درآمد حاصل از آن باید رزرو شود.
این می تواند در مواردی مانند:
- وام: هنگامی که یک شرکت به مشاغل یا افراد دیگر پول وام می دهد.
- پروژه های بلند مدت: هنگامی که در پروژه های بلند مدت درآمد بر اساس روش "درصد تکمیل" رزرو می شود.
- نقاط عطف: هنگامی که یک سفارش بزرگ وجود دارد و درآمد بر اساس نقاط عطف ملاقات می شود.
درآمد جمع شده برای حسابداری SaaS
از لنزهای SaaS ، درآمد اغلب در مواردی از این موارد جمع می شود:
- به روزرسانی یا کاهش
- خریدهای افزودنی در دوره اشتراک
- هزینه های یک بار مانند هزینه های مهاجرت/هزینه های تنظیم
به عنوان مثال ، آژانس بازاریابی ABC برای یک نرم افزار اتوماسیون بازاریابی ، "Yoohoo" ثبت نام می کند ، که سه ماهه با 600 دلار برای یک بسته سه بار صورت می گیرد. بیست روز از دوره اشتراک ، آژانس متوجه می شود که برای دسترسی به نرم افزار به دو کاربر دیگر نیاز دارند. علاوه بر این ، آژانس همچنین از Yoohoo خواست تا یک جلسه آموزشی اختصاصی ارائه دهد.
هزینه اضافه کردن دو کاربر دیگر و یک جلسه آموزشی بلافاصله به آژانس ABC صورتحساب نمی شود بلکه به عنوان درآمد جمع شده یوهو برای آن ماه مشخص می شود. این درآمد به حسابهای دریافتنی در طول تجدید در سه ماهه بعدی تبدیل می شود.
درآمد جمع شده در مقابل درآمد معوق
هنگامی که یک شرکت قبل از تحویل محصول/خدمات ، پرداخت مقدماتی را از مشتری دریافت می کند. این به عنوان درآمد معوق در نظر گرفته می شود. به طور خلاصه ، پس از دریافت پول نقد ، درآمد معوق شناخته می شود.
از طرف دیگر ، درآمد جمع شده قبل از دریافت پول نقد به رسمیت شناخته می شود.
بیایید به تفاوت های کلیدی بین درآمد جمع شده و درآمد معوق نگاه کنیم:
- ورود به درآمد جمع شده برای همه درآمد به یکباره اتفاق می افتد. درآمد معوق زمانی است که درآمد با گذشت زمان گسترش می یابد.
- ورود درآمد جمع شده منجر به درآمدهای نقدی می شود. درآمد معوق به رسمیت شناختن رسید و پرداخت پس از معامله نقدی واقعی است.
- درآمد معوق درآمد ناشناخته است و از این رو به عنوان یک مسئولیت رفتار می شود. درآمد جمع شده به عنوان دارایی در قالب حساب های دریافتنی حساب می شود.
چگونه درآمد جمع شده در ورودی های ژورنال ثبت می شود؟
در صورتهای مالی ، درآمد جمع شده به عنوان ورود ژورنال تعدیل شده تحت دارایی های فعلی در ترازنامه گزارش می شود و به عنوان درآمد حاصل از صورت درآمد یک شرکت درآمد کسب می کند.
هنگامی که پرداخت انجام می شود ، به عنوان یک ورودی تعدیل شده به حساب دارایی برای درآمد جمع شده ثبت می شود. این فقط بر ترازنامه تأثیر می گذارد و نه صورت درآمد.
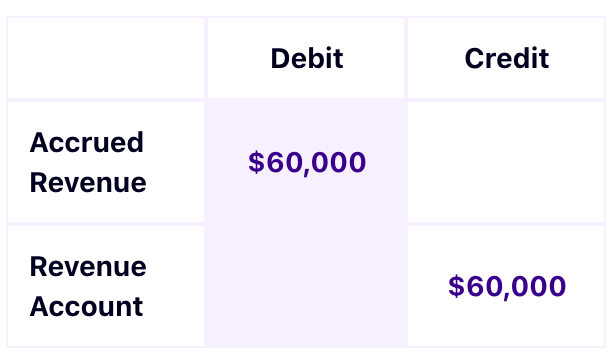
بیایید این را با یک مثال درک کنیم. خدمات IT Pied Piper موافقت می کند که در 12 ماه به مبلغ 120،000 دلار یک نرم افزار ناوبری پرواز برای هواپیمایی XYZ بسازد. براساس این قرارداد ، انتظار می رود Pied Piper اولین نقطه عطف این نرم افزار را در مدت 6 ماه ارائه دهد که 60،000 دلار ارزش دارد. نقطه عطف دوم در پایان 6 ماه دیگر تحویل داده می شود که نشانگر پایان قرارداد است.
این قرارداد به گونه ای است که فقط در پایان پروژه با 120،000 دلار صورتحساب را امکان پذیر می کند. از این رو ، Pied Piper باید ورود مجله درآمد جمع شده را برای رکورد رسیدن به اولین نقطه عطف (ماه ششم) ایجاد کند:
پس از آنكه PIED Piper نقطه عطف دوم را به اتمام رساند و مشتری را با قیمت 120،000 دلار قبض می كند ، Pied Piper باید ورود ژورنال زیر را برای معكوس كردن مقدمات اولیه ثبت كند و پس از آن برای ورود دوم برای فاكتور 120،000 دلاری.
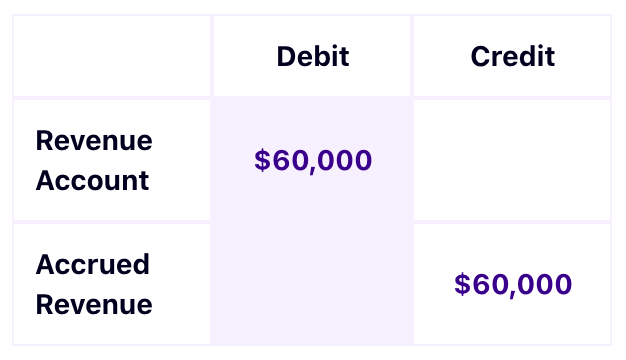
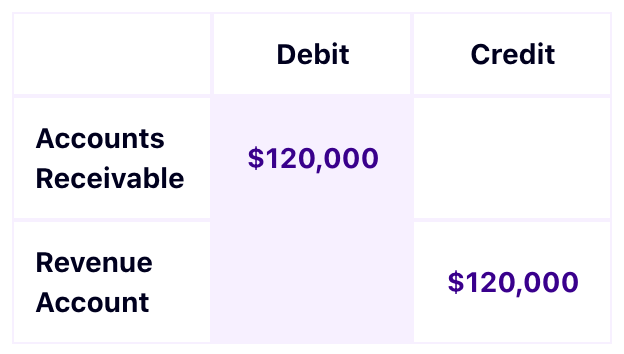
مانده های بدهی مربوط به درآمد جمع شده در ترازنامه ثبت می شود ، در حالی که تغییر درآمد در صورت درآمد ظاهر می شود.
آیا درآمد حاصل از دارایی است؟
هنگامی که یک شرکت مشتری را برای کالاهای ارائه شده یا خدمات ارائه شده صورتحساب کند ، درآمد جمع شده به عنوان یک حساب دریافتنی قابل دریافت است تا زمانی که مشتری این لایحه را پرداخت کند. از این رو این یک دارایی فعلی در ترازنامه است.
با این حال ، درآمد بالایی بالا نشان می دهد که تجارت برای خدمات خود پرداخت نمی کند و می تواند از دیدگاه جریان نقدی نگران کننده باشد.
چرا درآمد حاصل از آن مهم است؟
ضبط درآمد جمع شده به عنوان بخشی از حسابداری تعهدی می تواند با پیش بینی هزینه ها و درآمد در زمان واقعی ، به یک تجارت چابک کمک کند. همچنین می تواند به نظارت بر سودآوری مشاغل و شناسایی مشکلات احتمالی به خوبی از قبل کمک کند.
مشاغل SaaS اشتراک های پیش پرداخت را با خدماتی که به مرور زمان ارائه می شوند ، می فروشند و از این رو نیاز به استفاده از مبنای تعهدی حسابداری دارند. تشخیص درآمد در SaaS هنگام ارائه خدمات و درآمد "به دست آمده" انجام می شود. عدم استفاده از درآمد متعلق به SAAS منجر به تشخیص درآمد در فواصل طولانی تر می شود ، زیرا در صورت صدور فاکتورها ، درآمد فقط درآمدها شناخته می شود. این امر سلامت واقعی تجارت را به خود جلب نمی کند.
درآمد Accred برای نشان دادن نحوه انجام این کار در دراز مدت خدمت می کند. همچنین در درک چگونگی کمک به فروش به سودآوری و رشد بلند مدت کمک می کند.
پرسش و پاسخ بورس...
ما را در سایت پرسش و پاسخ بورس دنبال می کنید
برچسب :
نویسنده : ماندانا اصلانی
بازدید : <-PostHit->
خبرنامه
